El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona
De fuentes originalesInformación general de las fuentes que cita, no un consejo personalizado.
Creado a partir de las fuentes del creador. Cómo usa Capxule la IA
Sobre esta cápsula
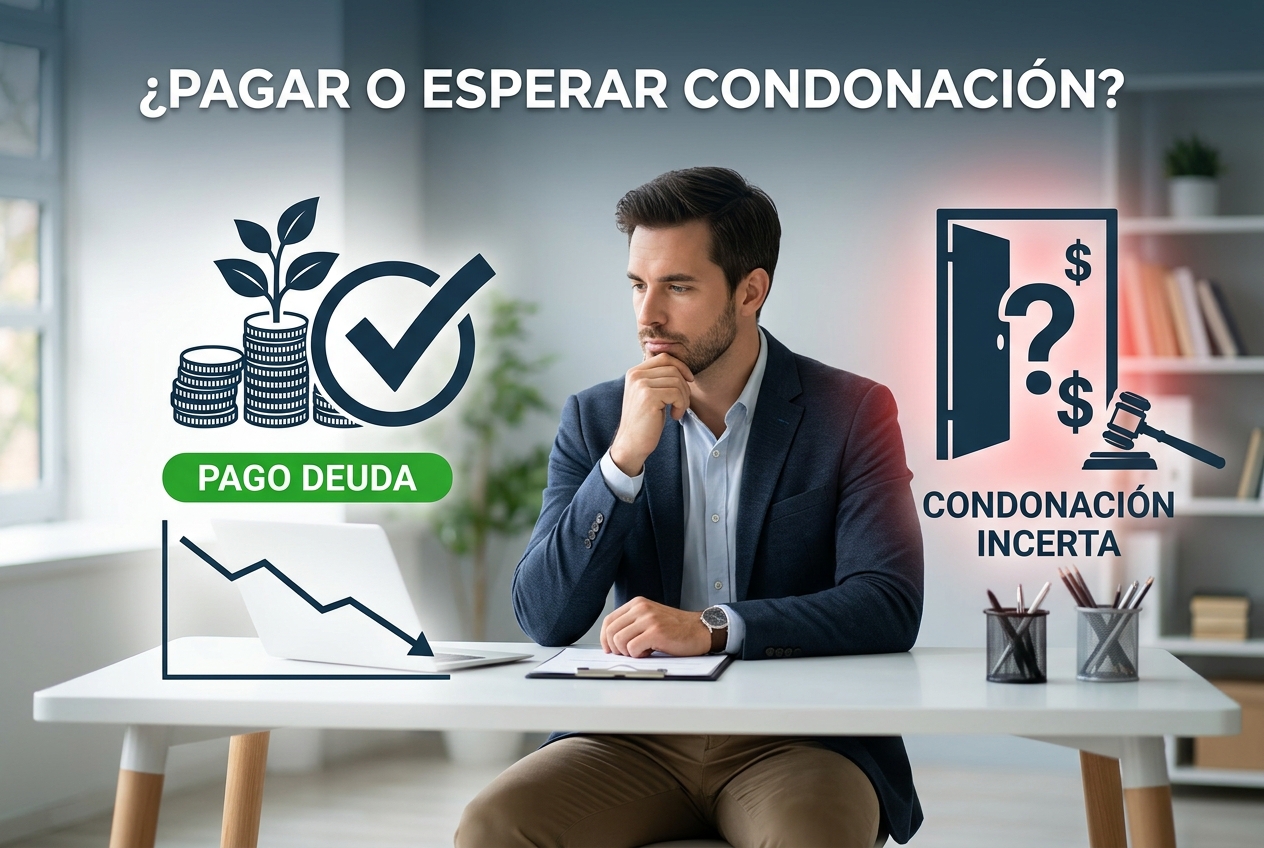
Los prestatarios de préstamos estudiantiles enfrentan un panorama complejo donde el reembolso agresivo, los planes basados en ingresos y las esperanzas de condonación se cruzan. Los desafíos legales han detenido programas populares de condonación, obligando a los prestatarios a sopesar los ahorros garantizados de pagar la deuda frente a opciones de alivio inciertas. Entender cómo estas estrategias difieren en riesgo, costo y plazo ayuda a los prestatarios a elegir el mejor camino en medio de cambios políticos continuos.
4 estrategias inteligentes para el reembolso de préstamos estudiantiles
Evaluación de opciones de reembolso de préstamos estudiantiles
Navegando un panorama incierto de reembolso de préstamos estudiantiles
Prueba preguntar: “¿Se están procesando actualmente las solicitudes de planes basados en ingresos (IDR)?”
Enfoque conservador y averso al riesgo en finanzas personales
Comparación y revisión de estrategias para préstamos estudiantiles
IA genérica vs IA con esta cápsula
Vista previa“¿En qué deberían enfocarse realmente los prestatarios de préstamos estudiantiles al decidir entre pagar la deuda agresivamente y buscar programas de condonación?”
IA genérica
“Los prestatarios de préstamos estudiantiles deberían enfocarse menos en “pagar deuda se siente bien” vs. “la condonación suena gratis” y más en qué camino minimiza el costo de por vida ajustado al riesgo mientras apoya su carrera y estabilidad financiera.
1. Comienza con el tipo de préstamo: federal vs. privado
Este es el primer filtro.
Préstamos federales
Los préstamos federales pueden calificar para reembolso basado en ingresos, condonación por servicio público (PSLF), protecciones de aplazamiento/moratoria y otros programas de alivio.
Si tienes préstamos federales, no los refinancies a préstamos privados a menos que estés seguro de no necesitar o querer esas protecciones.
Préstamos privados
Los préstamos privados generalmente no califican para programas federales de condonación.
Si tus préstamos son privados, la decisión suele ser más sencilla: págales agresivamente s...”
Esta cápsula
“Concéntrate en la apuesta que realmente estás haciendo, no solo en la tasa de interés. PSLF es una apuesta laboral a 10 años: “¿Puedo quedarme realmente en trabajo público/sin fines de lucro calificado el tiempo suficiente?” El pago agresivo es una apuesta de flujo de caja a 5–7 años: “¿Puedo hacer pagos grandes y constantes sin afectar vivienda, retiro, familia o ahorros de emergencia?” Reserva 45 minutos y ejecuta exactamente dos escenarios lado a lado: uno de PSLF/condonación y otro de pago agresivo.
1. Compara costo total, no sensaciones
Para la condonación, estima:
- Tus ingresos para cada uno de los próximos 10 años
- Tu plan de reembolso basado en ingresos disponible
- Tu pago mensual estimado cada año
- Pago anual = pago mensual × 12
- Costo total PSLF = suma de pagos de 10 años
- Saldo restante condonado si completas PSLF
Para el pago agre...”
Etiquetas
Preguntas frecuentes
- ¿Qué es El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona?
- Los prestatarios de préstamos estudiantiles enfrentan un panorama complejo donde el reembolso agresivo, los planes basados en ingresos y las esperanzas de condonación se cruzan. Los desafíos legales han detenido programas populares de condonación, obligando a los prestatarios a sopesar los ahorros garantizados de pagar la deuda frente a opciones de alivio inciertas. Entender cómo estas estrategias difieren en riesgo, costo y plazo ayuda a los prestatarios a elegir el mejor camino en medio de cambios políticos continuos.
- ¿Qué cubre El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona?
- Es un recorrido guiado de 4 paradas. Las paradas principales son: Evaluating Repayment Options, Navigating Legal Changes, Low Risk Repayment Strategy y Comparing Forgiveness and Payoff.
- ¿El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona es gratis?
- Sí. Puedes probarlo gratis sin cuenta, y una cuenta gratuita de Capxule te da tu propia copia.
- ¿En qué idiomas está disponible El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona?
- Está disponible en inglés, francés, español y árabe.
- ¿Cómo funciona el recorrido guiado?
- Empiezas con una pregunta o una parada sugerida. Cada respuesta termina con algunos pasos siguientes que puedes tocar, o puedes escribir tu propia pregunta en cualquier momento. Cuando has cubierto lo que necesitas, la cápsula se queda contigo como compañera para tus preguntas de seguimiento.
- ¿Puedo usar El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona en ChatGPT o Claude?
- Sí. Añade Capxule a Claude como conector, o a ChatGPT si tu plan permite conectores personalizados, siguiendo los pasos en capxule.com/connect, y luego pide este recorrido por su nombre a tu asistente.
El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona
Capxule Finance
Ver perfil
Relacionadas en Finanzas
Pass the CFA Level I
A handcrafted AI study companion for the CFA Institute Level I exam: the full ten topic curriculum, exam format, ethics, and test day rules, taught topic by topic with original practice drills.
Morocco Expert-Comptable Qualifying Exam
Become a chartered accountant in Morocco: the full road to the Diplome National d'Expert-Comptable, from the ISCAE entrance exam through the three certificates, the three-year stage and the memoire, to OEC membership under Law 15-89, with exam-style practice.
Guía para Herederos sobre la Venta de una Casa Heredada
Heredar una casa no significa que puedas venderla de inmediato. Obstáculos legales locales como la sucesión testamentaria, búsquedas de título y la cancelación de gravámenes crean trampas específicas que pueden retrasar o impedir una venta. Entender si estás atrapado en la aprobación judicial, en disputas de propiedad o enfrentando deudas ocultas te ayuda a decidir el camino correcto para despejar el camino hacia una venta sin contratiempos.

Manual para Hijos Adultos sobre el Cuidado y las Finanzas de Padres Ancianos
Hablar de dinero y cuidado con los padres ancianos antes de que ocurra una crisis ayuda a evitar confusiones y conflictos posteriores. Los pasos varían en cómo organizar documentos importantes, establecer límites éticos y prepararse legal y financieramente para necesidades futuras. Aprenderás a recopilar y asegurar información crítica, planificar los costos de cuidado a largo plazo y garantizar un acceso fluido a cuentas y decisiones cuando llegue el momento.