Cápsulas de Finanzas
7 cápsulas

Guía para Propietarios de Automóviles sobre Cómo Disputar Indemnizaciones de Seguros
Los propietarios de automóviles que enfrentan un acuerdo por pérdida total deben entender cómo las aseguradoras calculan el valor real en efectivo, el valor disminuido y el precio de vehículos comparables. Aprenda a impugnar ofertas bajas de indemnización mediante cláusulas de tasación, valoraciones independientes, contraofertas, documentación y reglas específicas de cada estado para que pueda buscar un acuerdo más justo con confianza.

Guía para compradores de vivienda sobre incendios forestales, inundaciones y requisitos de seguro
Comprar una vivienda en zonas propensas a incendios forestales o inundaciones implica navegar dos conjuntos muy diferentes de requisitos que reflejan medidas prácticas de seguridad y riesgos climáticos en evolución. Un enfoque se centra en el cumplimiento de las normas de espacio defendible, estándares de elevación y el seguro contra inundaciones obligatorio vinculado a préstamos federales. El otro aborda el mercado de seguros en contracción, empujando a los compradores hacia opciones alternativas como el California FAIR Plan y pólizas privadas de inundación. Comprender estos requisitos contrastantes ayuda a los compradores a decidir cómo proteger su inversión y cumplir con las exigencias del prestamista en medio del aumento de riesgos por desastres.
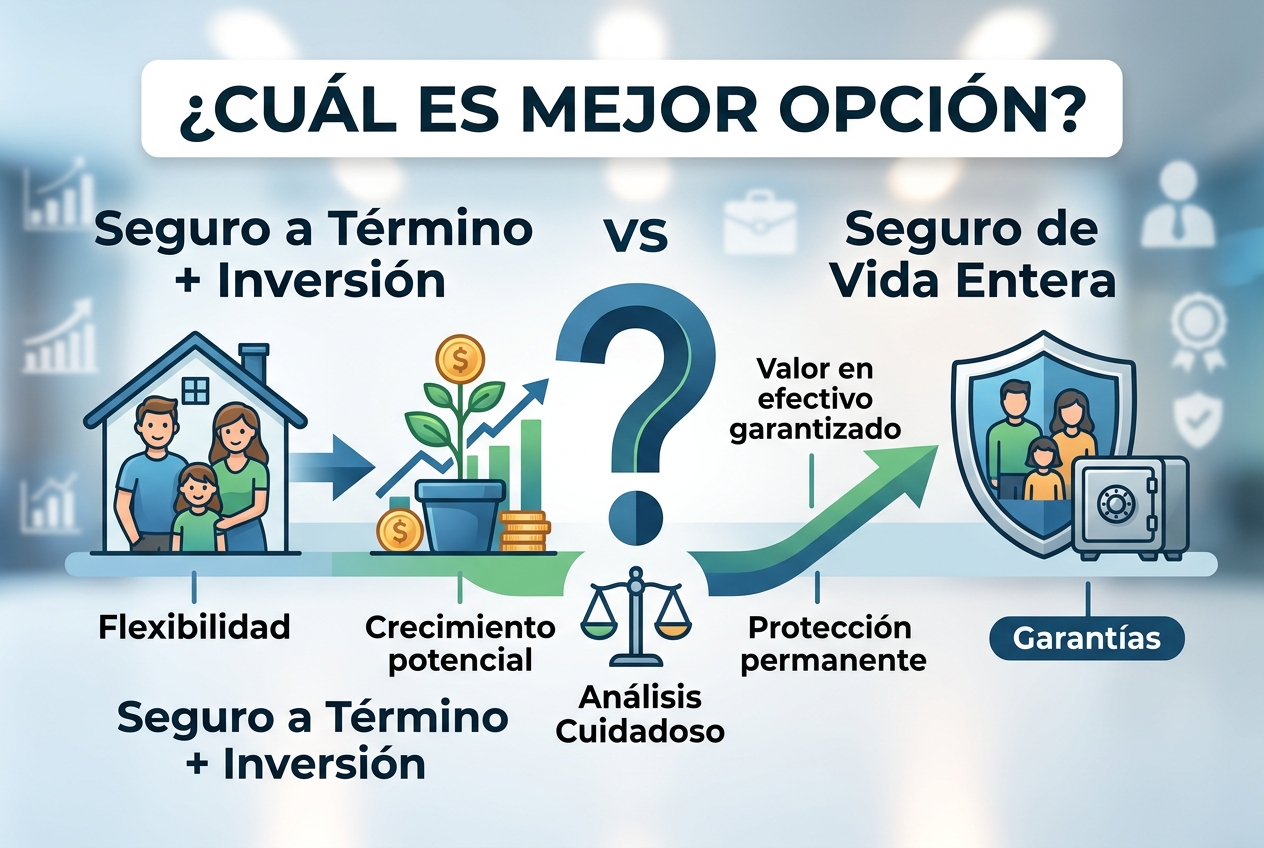
Guía Familiar sobre Seguro de Vida y Opciones de Inversión
Proteger a tu familia implica elegir una póliza en la que puedes pagar durante décadas, por lo que la decisión merece un análisis cuidadoso. Las opciones se dividen entre seguro temporal más inversión separada, seguro de vida entera con beneficios garantizados y valor en efectivo, y una vía enfocada en el cumplimiento normativo centrada en comisiones y divulgación. Pesa la simplicidad y el crecimiento frente a las garantías para decidir cuál se adapta mejor a tu familia y ahorros.
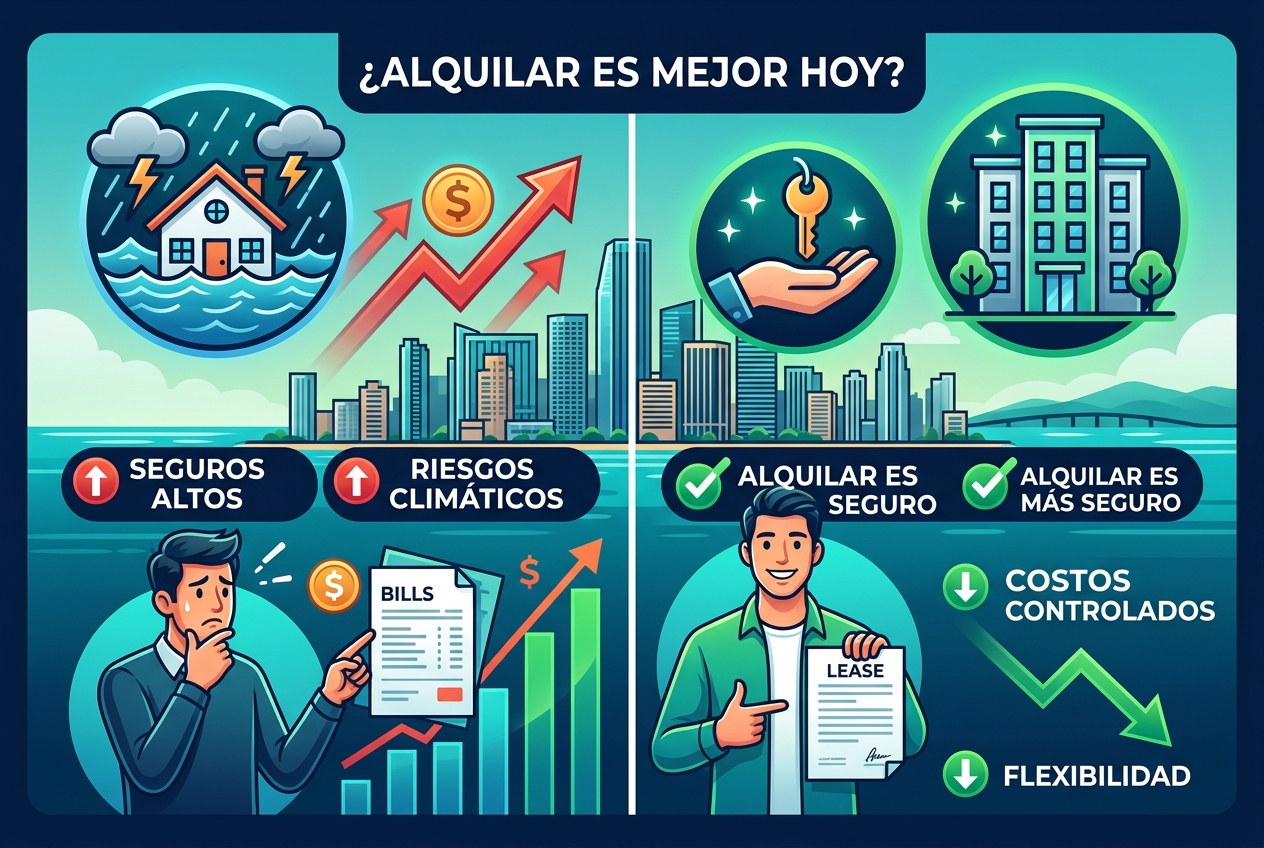
Riesgos de ser propietario en Miami: Seguro, inundaciones y el caso de alquilar
El aumento vertiginoso de las primas de seguro y las amenazas climáticas impredecibles están transformando la realidad financiera de poseer una propiedad en Miami. A diferencia de la visión tradicional que favorece la compra, el fuerte incremento en los costos de seguro y los riesgos de inundación pueden hacer que los pagos hipotecarios sean inasequibles y amenacen el valor de las propiedades. Los inquilinos evitan estos gastos crecientes e incertidumbres, haciendo que alquilar sea una opción financieramente más sólida en este entorno de alto riesgo.
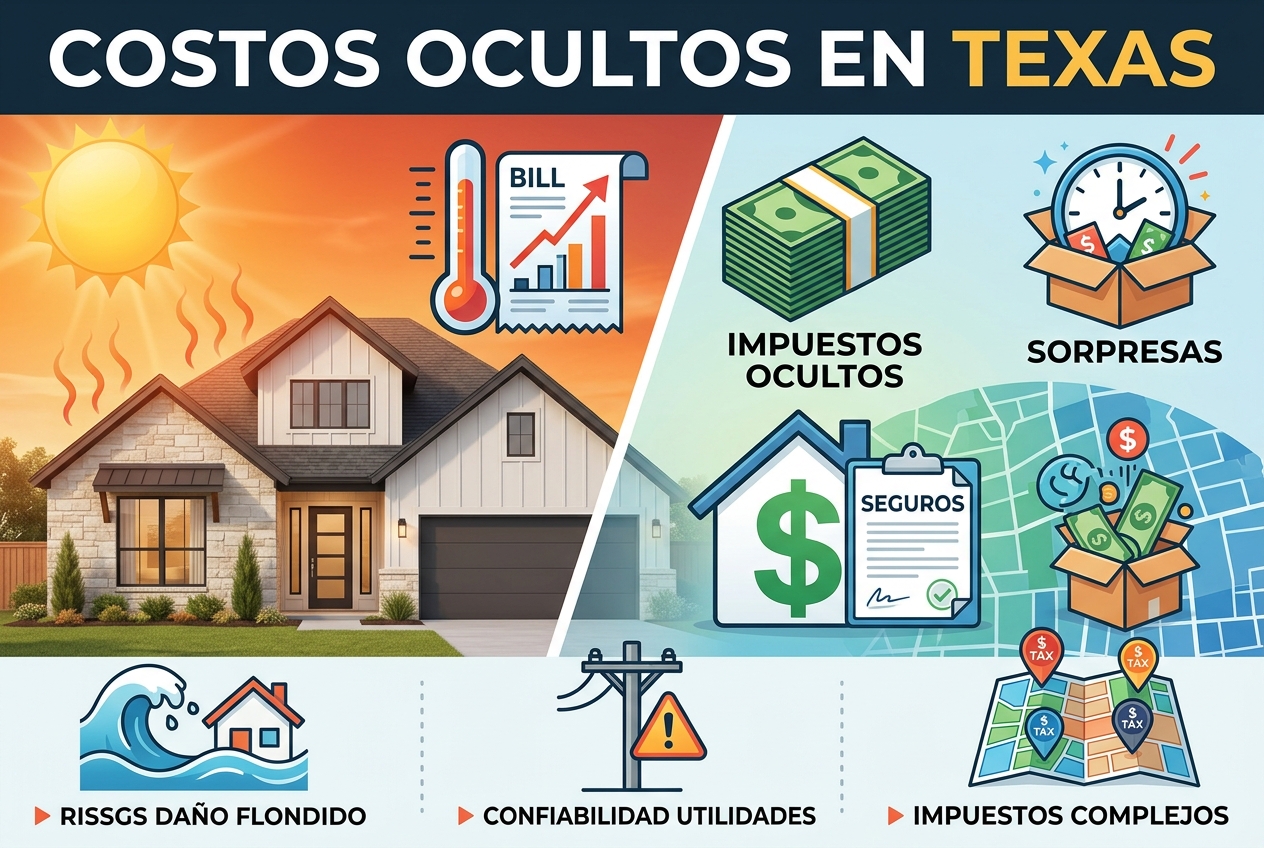
Conozca los Plazos y Costos del Impuesto a la Propiedad en Texas
Revisará los plazos y requisitos críticos para la propiedad en Texas, incluyendo la presentación de un Aviso de Protesta antes del 15 de mayo o dentro de los 30 días posteriores a la recepción de su aviso de tasación. Entenderá cómo manejar los costos de cumplimiento al mudarse, administrar cargos de distritos contractuales como las tarifas MUD y PID que pueden sumar miles anualmente, y asegurar un seguro contra fenómenos meteorológicos antes de las tormentas. Al final, estará listo para cumplir con los cuatro plazos clave que protegen sus derechos legales y controlan sus gastos en la propiedad en Texas.
Guía para compradores de vivienda en Denver sobre riesgo de incendios forestales y alquiler
Decidir si comprar o alquilar en Denver depende de factores como el riesgo de incendios forestales, los costos del seguro y las responsabilidades con la asociación de propietarios. Las zonas propensas a incendios pueden aumentar drásticamente las tarifas de seguro y exigir costosas medidas de mitigación, mientras que las cuotas de la asociación y las obligaciones de mantenimiento incrementan los gastos de ser propietario. Comprender estos factores te ayuda a evaluar los costos mensuales y riesgos para elegir la mejor opción según tu estilo de vida y presupuesto.

Comparar alquilar y comprar calculando los costos reales y la oportunidad
Decidir si alquilar o comprar requiere considerar todos los costos de propiedad: intereses hipotecarios, impuestos a la propiedad, seguros, mantenimiento y gastos de transacción, además del costo de oportunidad del capital invertido en una vivienda. Al incluir estos factores y compararlos con posibles rendimientos de inversión, como una ganancia anual del 7% al 10% en fondos indexados bursátiles, puedes evaluar con precisión cuándo comprar genera riqueza y cuándo alquilar e invertir puede conducir a una mayor independencia financiera. Este enfoque te permite realizar cálculos personalizados antes de comprometerte con la compra de una vivienda.